한 달 -5%, 1년 +13%…TDF 수익률, 어느 숫자를 봐야 할까
같은 2060 TDF도 성과 제각각…3개 상품 간 9.45%P 차이 비교기간 따라 평가 달라져, 동일한 기준일·기간 놓고 살펴야
타깃데이트펀드(Target Date Fund·TDF)의 성과를 확인하려고 연금계좌를 열면 가장 먼저 눈에 들어오는 것은 수익률입니다. 하지만 화면에 나타난 수익률 하나만으로 상품의 성과를 판단하기는 어렵습니다. 같은 상품도 어느 기간을 기준으로 보느냐에 따라 마이너스와 플러스가 엇갈릴 수 있고, 같은 목표 은퇴연도의 TDF라도 실제 성과에는 차이가 나타나기 때문입니다.
실제로 2026년 9월 10일 기준 공개된 TDF 수익률을 비교해보면 단기와 중장기 성과가 서로 다른 모습을 보였습니다. 같은 2060 빈티지 안에서도 3개월 수익률 차이가 확인됐습니다. 따라서 TDF 수익률을 볼 때는 ‘몇 % 올랐는가’보다 ‘어느 기간의 수익률인가’를 먼저 확인할 필요가 있습니다.
같은 상품도 비교기간 따라 성과가 달라진다
PLUS TDF2060액티브 적격의 2026년 9월 10일 기준 수익률은 최근 1개월 -5.13%, 3개월 -8.30%였습니다. 이 두 수치만 보면 최근 성과가 부진해 보일 수 있습니다. 하지만 기간을 넓히면 모습이 달라집니다. 같은 날을 기준으로 최근 6개월 수익률은 2.72%, 1년 수익률은 12.82%였습니다. 한 달 기준으로는 5% 넘는 손실이지만 1년 기준, 플러스인 셈입니다.
다만, 특정 기간의 수익률이 더 중요하다는 뜻은 아닙니다. 평가기간이 달라지면 그 안에 포함되는 시장 상황도 달라지기 때문입니다. 최근 움직임을 확인할 때는 1개월 수익률이 유용하지만, 장기 운용이 전제되는 연금상품의 성과를 1개월 수익률만으로 판단하기는 어렵습니다.
따라서 상품을 비교할 때는 A상품의 1개월 수익률과 B상품의 1년 수익률처럼 서로 다른 기간을 놓고 비교해서는 안 됩니다. 기준일과 기간을 동일하게 맞추고 1개월뿐 아니라 3개월, 6개월, 1년 등으로 범위를 넓혀 살펴보는 것이 필요합니다.
같은 2060인데 3개월 수익률 9.45%P 차이
목표 은퇴연도가 같다고 해서 수익률까지 비슷한 것은 아닙니다. 2026년 9월 10일을 기준으로 공개 자료에서 확인할 수 있는 2060 TDF 세 상품의 3개월 수익률을 비교했습니다. 신한빠른대응적격TDF2060(H) C-re 클래스는 -1.05%, 한화 LIFEPLUS 적격TDF2060 C-RPe 클래스는 -5.32%, 마이다스기본적격TDF2060 S 클래스는 -10.50%였습니다.
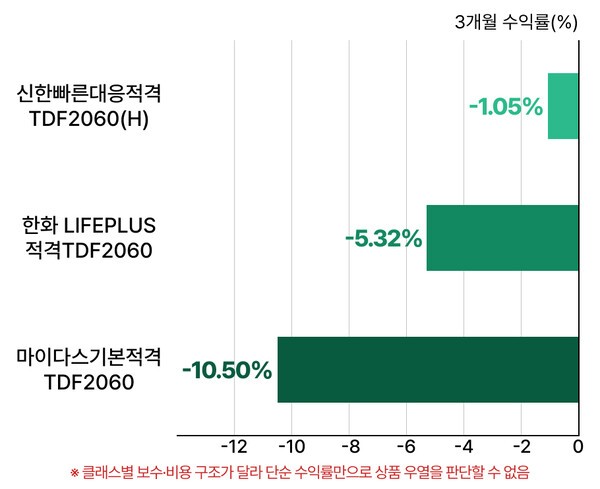
세 상품 가운데 가장 높은 -1.05%와 가장 낮은 -10.50%의 차이는 9.45%p입니다. 모두 ‘2060’이라는 같은 목표연도를 내걸고 있지만, 같은 기간의 성과 차이는 적지 않았습니다. 다만 이 수치를 전체 TDF2060 시장의 최고·최저 격차로 해석해서는 안 됩니다. 공개 페이지에서 동일 기준일로 직접 확인한 세 상품을 비교한 결과이며, 상품별 운용전략과 클래스에 따른 비용 구조 등도 다릅니다. 따라서 9.45%p라는 수치 자체로 어느 상품의 운용 능력이 더 뛰어나다고 단정할 수도 없습니다.
핵심은 동일한 빈티지라도 성과가 같지 않다는 점입니다. 보유한 TDF의 성과를 확인할 때는 같은 목표연도의 상품부터 동일한 기준일과 기간으로 비교할 필요가 있습니다.
한 달 앞선 상품이 장기 성과에서도 앞서는 것은 아니다
단기 수익률 순위만 보고 상품을 바꾸는 것도 주의해야 합니다. 같은 2050 빈티지인 삼성글로벌EMP 적격TDF2050 S-P 클래스와 한화 LIFEPLUS 적격TDF2050 C-RPe 클래스를 비교했습니다. 기준일은 2026년 9월 10일입니다.
최근 1개월 수익률은 삼성 TDF가 0.25%로 한화 TDF의 -0.57%보다 높았습니다. 그러나 기간을 1년으로 늘리면 한화가 22.08%, 삼성이 14.99%로 순서가 뒤바뀝니다. 3년 수익률에서도 한화는 64.35%, 삼성은 50.26%였습니다.
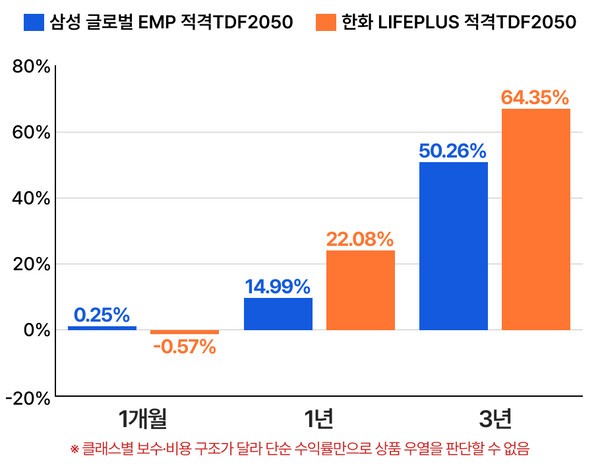
이처럼 한 달 수익률이 높았다고 해서 장기 성과까지 높았다는 뜻은 아닙니다. 반대로 장기 성과가 높았다고 해서 앞으로도 같은 순위가 유지된다는 의미 역시 아닙니다. 과거 수익률은 어디까지나 이미 지나간 시장 환경에서 나타난 결과이기 때문입니다.
최근 수익률 상위 상품을 발견했을 때 곧바로 기존 TDF를 바꾸기보다, 비교 기간을 먼저 늘려볼 필요가 있습니다. 1개월에서 나타난 차이가 3개월과 1년에서도 이어지는지, 기간을 바꿨을 때 순위가 크게 달라지는지 확인하면 단기 움직임을 장기적인 운용 성과로 오인할 가능성을 줄일 수 있습니다.
TDF를 선택했다면 매달 순위를 확인하며 반응하기보다, 처음 이 상품을 선택한 이유가 여전히 유효한지를 점검하는 습관이 더 중요합니다. 은퇴 시점과 자금 사용 계획이 그대로라면 단기 성과만으로 판단을 바꿀 이유는 크지 않습니다. 반대로 은퇴 시기가 앞당겨졌거나 연금 인출 계획, 소득 구조가 달라졌다면 그때는 TDF 선택도 다시 살펴볼 필요가 있습니다. 상품의 성과보다 먼저 자신의 계획이 달라졌는지를 확인해야 한다는 뜻입니다.
결국 TDF는 수익률 순위를 따라가는 상품이라기보다 오랜 기간 자신의 은퇴 계획에 맞춰 운용하는 연금자산입니다. 투자자가 해야 할 일은 매번 가장 많이 오른 상품을 찾는 것이 아니라, 지금 보유한 상품이 여전히 자신의 계획에 맞는지를 정기적으로 확인하는 것입니다.
※ 기사에 사용한 수익률은 2026년 9월 10일 기준 각 운용사 공식 홈페이지 및 공개 펀드정보에서 확인한 값이며, 상품별 클래스에 따라 수익률과 비용에 차이가 있을 수 있습니다.
저작권자 © 연금경제 무단전재 및 재배포 금지