8년간 4320만원 모은 20대, 30%는 예금·70%는 코스피200에 넣었다면
월 10만원에서 80만원까지 8년간 꾸준히 저축…예금 30%·코스피200 70%로 나눠보니
1999년생 홍씨는 2018년부터 2025년까지 돈을 모으는 방법으로 줄곧 예·적금을 선택했습니다. 2018년에는 월 10만원을 저축했고 이후 매년 저축액을 10만원씩 늘렸습니다. 2019년 월 20만원, 2020년 월 30만원으로 늘어난 저축액은 2025년 월 80만원까지 올라갔습니다. 8년 동안 홍씨가 넣은 돈은 모두 4320만원입니다.
그렇다면 같은 기간 같은 금액을 모으면서 돈의 일부를 주식시장에 나눠 넣었다면 결과는 어떻게 달라졌을까요. 홍씨가 매달 저축한 돈 가운데 30%는 예금, 나머지 70%는 국내 대표 주가지수인 코스피200의 움직임에 따라 투자했다고 가정해봤습니다.
4320만원을 ‘예금 3·투자 7’로 나눠봤더니
이번 계산에서는 홍씨의 저축 습관은 그대로 유지하고, 매달 모은 돈의 배분 방식만 바꿨습니다. 매월 저축액의 30%는 예금에, 70%는 코스피200에 나눠 넣었다고 가정했습니다. 8년간 납입한 원금 4320만원을 기준으로 보면 예금에 1296만원, 코스피200에 3024만원이 들어간 셈입니다.
예금 부분에는 특정 은행의 실제 예·적금 상품금리 대신 당시 금리 환경을 반영하기 위해 한국은행 기준금리를 대용치로 적용했습니다. 따라서 특정 예·적금 상품의 실제 수익률을 재현한 것이 아닌 가상 시뮬레이션입니다. 한국은행 기준금리는 2018년 11월 1.75%에서 2020년 5월 0.50%까지 낮아졌다가 이후 인상되면서 2023년 1월 3.50%에 도달했습니다. 이후 2024년 10월부터 다시 낮아져 2025년 5월에는 2.50%가 됐습니다. 코스피200 부분은 매달 저축액의 70%를 해당 시점의 지수 수준에서 투자한 것으로 계산했으며 배당과 운용보수, 세금, 거래비용 등은 반영하지 않았습니다.
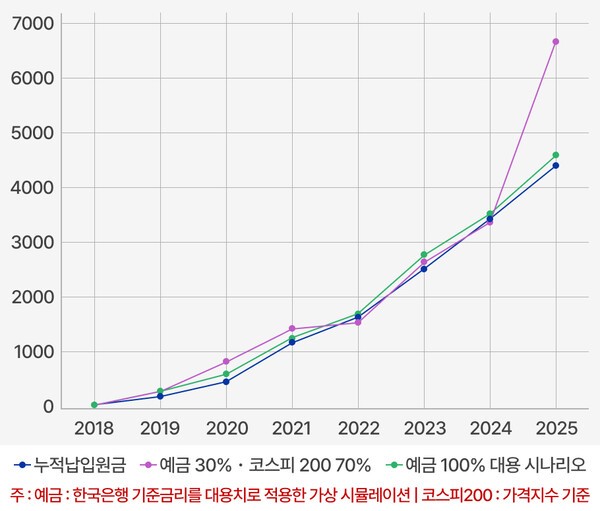
그 결과 2025년 말 예금과 코스피200을 3대7로 나눈 시나리오의 평가액은 약 6660만원으로 계산됐습니다. 같은 금액을 모두 예금에 넣고 기준금리를 적용한 경우는 약 4650만원이었습니다.
투자했다고 항상 예금보다 앞섰던 것은 아니다
2025년 말 결과만 보면 처음부터 투자를 병행한 쪽이 계속 유리했던 것처럼 보일 수 있지만, 8년간의 흐름을 보면 그렇지만은 않았습니다. 2018년 말 3대7 포트폴리오의 평가액은 약 110만원으로, 그해 납입한 원금 120만원에도 미치지 못했습니다. 이후 증시가 회복하면서 2020년 말에는 누적 원금 720만원이 약 902만원으로 늘었고, 2021년에는 1200만원의 원금이 약 1380만원까지 올라갔습니다.
하지만 2022년에는 다시 상황이 바뀌었습니다. 코스피200이 크게 하락하면서 누적 원금 1800만원에 대한 3대7 포트폴리오의 평가액은 약 1680만원으로 내려갔습니다. 같은 시점 예금 100% 시나리오는 약 1847만원으로, 오히려 예금 쪽이 약 167만원 많았습니다. 2023년 증시가 반등하면서 3대7 포트폴리오는 다시 예금 시나리오를 앞섰지만, 2024년에는 또다시 순서가 바뀌었습니다. 누적 납입원금은 3360만원이었지만 3대7 포트폴리오의 평가액은 약 3320만원에 그쳤고, 예금 100% 시나리오는 약 3585만원이었습니다.
결국 투자를 병행했다고 해서 매년 더 높은 평가액을 기록한 것은 아니었습니다. 시장 상황에 따라 예금이 앞서는 시기도 있었고, 투자를 병행한 방식이 다시 앞서는 시기도 반복됐습니다.
마지막 1년이 8년의 결과를 크게 바꿨다
두 시나리오의 격차가 크게 벌어진 것은 2025년입니다. 코스피200은 2024년 말 317.82에서 2025년 말 605.98까지 오르며 90% 넘게 상승했습니다. 이 과정에서 2018년부터 매달 쌓아온 투자금도 함께 영향을 받았습니다. 기존에 적립된 자산에 2025년 새롭게 투자한 금액까지 더해지면서 코스피200 투자 부분의 평가액은 약 5265만원까지 늘었습니다. 불과 1년 전인 2024년 말까지만 해도 예금 시나리오가 3대7 포트폴리오보다 약 260만원 많았지만, 2025년 증시가 크게 오르면서 최종 결과는 반대로 벌어졌습니다.
다만 이번 결과만 놓고 ‘예금보다 주식이 더 나았다’고 단정하기는 어렵습니다. 2022년과 2024년처럼 시장이 좋지 않았던 시기에는 투자 자산의 평가액이 원금을 밑돌았고, 예금에만 돈을 둔 경우보다도 적었습니다. 결국 2025년의 큰 폭 상승이 최종 결과를 크게 끌어올렸다는 점까지 함께 봐야 합니다.
자산 증식에 정답이 있는 것은 아니지만, 내 돈이 어떤 역할을 해야 할지 점검하는 것은 필요합니다. 적금이 만기됐다고 바로 재예치할 필요도, 주변에서 투자를 한다는 이유로 무작정 따라할 필요도 없습니다. 먼저 그 돈을 언제 사용할지, 그때까지 어느 정도의 변동을 감당할 수 있을지를 생각해보는 것은 어떨까요. 그렇게 하나씩 기준을 세우다 보면 예금으로 남겨둘 돈과 조금 더 길게 운용해볼 돈도 자연스럽게 나눌 수 있습니다.
이후에는 시간을 어떻게 활용할지도 생각해볼 수 있습니다. 당장 쓸 계획이 없는 여유자금이라면 단기적인 등락에 조급해하기보다, 감당할 수 있는 범위에서 꾸준히 적립식으로 운용하며 시간을 활용하는 방법도 있습니다. 결국 자산을 키우려면 돈을 모으는 것에서 한 걸음 더 나아가, 여유자금이 시간과 함께 움직이며 일할 수 있도록 해야 합니다.
저작권자 © 연금경제 무단전재 및 재배포 금지